

 Реферальная программа
Поговорим о "малом"
2189
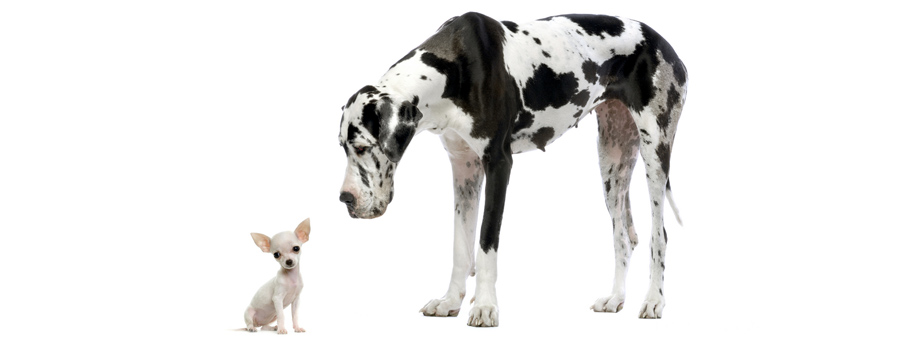
Поговорим о "малом" в страховании – о малых страховых компаниях. Малые компании – это добро или зло? Это хорошо или плохо? Это пережитки кризисных времен или ростки новой экономики? Давайте попытаемся разобраться в этих вопросах.
Кто такие "малые"
Компании бывают разные: большие и малые. Для того чтобы сравнивать компании по размеру необходимо зафиксировать метрики – некоторые числовые характеристики, глядя на которые мы можем сказать, что одна компания больше, а другая – меньше. Обычно в качестве метрик выбирают такие показатели как капитал компании, количество персонала, объем платежей. В некоторых исследованиях принимают во внимание характеристики клиентской базы: количество клиентов, их территориальное распределение. Другие исследователи анализируют организационную структуру компании, структуру ее управления. Почему же при таком разнообразии подходов к определению размеров компании не происходит неразберихи в понимании того, кто большой, а кто малый? Дело в том, что метрики хорошо коррелированы между собой. Малая по одним показателям компания, как правило, мала и по остальным. Поэтому интуитивного представления о "малых" достаточно для понимания общих тенденций.
Малые – это не только размер
Малый – это не только размер, но и философия бизнеса. Мир "малых" разнообразен. Среди малых страховых существуют и слабые, не очень профессиональные, не интересные потребителю компании. Да, это факт. Но такие существуют и среди крупных. Помимо компаний, вынужденных ужиматься под давлением рынка и неблагоприятных обстоятельств, есть и другие, которые сознательно выбирают "малый" форм-фактор. Малый размер имеет свои преимущества. Традиционно к ним относят:
Чуткость. Малый страховщик может предложить клиенту то, чего не может предоставить крупный, и это – личное внимание. Индивидуальное обслуживание лежит в основе малых страховых компаний. В крупной компании вы один из тысяч клиентов, в малой вы "единственный". Малые компании часто опережают крупные по уровню удовлетворенности клиентов.
Экономичность. Поскольку небольшие страховщики тратят меньше средств на маркетинг и рекламу, имеют более низкие накладные расходы, они могут позволить себе предоставлять более дешевые тарифы.
Динамичность. Малым копаниям гораздо проще внедрять в свою деятельность инновации, подстраиваться под требования рынка.
Компетентность. Малые страховщики, как правило, более специализированы, и в рамках своей специализации они могут быть более компетентны, чем крупные универсальные коллеги.
Строить свой бизнес используя эти преимущества -мудрая и прагматичная стратегия, заслуживающая уважения.
Малый – не значит неудачник.
Гонка за Insurtech
Новейшая тенденции страхового рынка – Insurtech. Гугл подсказывает, что Insurtech – это внедрение инновационных решений, предназначенных максимизировать эффективность использования новых технологий на страховом рынке. Insurtech – это изменение подходов к страхованию путем применения современных технологий, таких как искусственный интеллект, телематика, big data, blockchain и многих других. Благодаря этому Insurtech компании могут предлагать своим клиентам более доступный, качественный и индивидуальный продукт, составляя серьезную конкуренцию традиционным страховщикам.
Преимущества Insurtech понимают все. Но отношение к новым технологиям у крупных и малых страховщиков разное.
Крупнейшие компании проводят максимально осторожную политику по отношению к Insurtech нововведениям. Хотя рост интереса потребителей к новым технологиям заставляет крупных страховщиков начинать изучать последние и инвестировать в них немалые средства.
Малые компании более динамично внедряют технологические новинки и часто выступают в роли Insurtech стартапов. Однако, серьезной проблемой для малых страховщиков на этом пути является ограниченность финансов, которые они могут позволить себе инвестировать в данные разработки.
В связи с такой ситуацией на страховом рынке уместно вспомнить знаменитую фразу Руперта Мёрдока: "Крупный больше не побеждает мелкого. Пришло время когда быстрый побеждает медлительного".
Культ величия
Мы переживаем культ величия крупных компаний.
Потребитель чаще предпочитает полис крупной компании полису малой. Специалист считает работу в крупной компании более престижной. Регулятор вовсе пытается очистить рынок от малых компаний.
Мы превращаем страховой рынок в рынок крупных компаний. Мы не воспринимаем малые компании как серьезного участника рынка. Мы смотрим на ?малые? как на бесперспективные.
Почему? Крупные страховые компании тратят миллионы на рекламу и маркетинг. Крупные – это огромные агентские сети. Крупные – это сильнейшее лобби. Всего этого лишены "малые".
Поэтому, крупных страховщиков мы знаем поименно. Благодаря рекламе мы знаем, что они самые надежные и безопасные. У них самые инновационные системы скидок и бонусов. Они работают для нас 7 дней в неделю, 24 часа в сутки. Их офисы расположены повсеместно.
А что мы знаем о малых компаниях? Сколько малых компаний на рынке? Какова их эффективность? На сколькоони надежны? Таких исследований не существует. Это не интересно экспертам, это не интересно чиновникам.
Малых много. Доля рынка у них невелика. Но работают они более эффективно, чем крупные компании. Удовлетворенность потребителей "малыми" выше, чем "крупными". Кроме того, своим существованием малые компании способствуют развитию конкуренции и повышению качества страховых услуг.
Малые страховые – это малый бизнес. И как малый бизнес в целом, они требуют специальных методов государственной поддержки. Для них должна существовать собственная система нормативов и специальная упрощенная система учета, как это делается в других областях малого бизнеса.
Давайте менять мир к лучшему
Изменения начинаются с понимания. Давайте признаем, "малое страхование" существует. Оно разнообразно, интересно и перспективно. Не стоит отвергать его.
Страховой рынок не может быть сильным без крупных компаний. Но без малых он станет тусклым, холодным и инертным. Сделаем же наше страхование сильным, ярким и разнообразным!
Источник: Ассоциация "Страховой Бизнес"
Автор: Владимир Бабко (Председатель правления СК "Мир")